




你好, камрад.
Counterpoint Research 12 октября выложила предварительные данные по третьему кварталу, и они безрадостные: мировые поставки смартфонов упали на 20% год к году — до самого низкого уровня для этого квартала с 2012 года. Это второй квартал подряд, который целиком ловит на себе последствия кризиса памяти: цены на DRAM и NAND растут без остановки, стоимость материалов в аппарате взлетает, компонентов не хватает. Расходы производители переложили на покупателя — за 2026 год розничные цены на смартфоны выросли примерно на 20%.
Что именно сломалось
Механика простая и от этого только неприятнее. Память подорожала, и материальный состав телефона стал стоить заметно больше — при том, что продавать по старой цене уже нельзя. Производители сокращают выпуск, чистят линейки и уводят деньги в дорогие модели, где маржа выше. Покупатель при этом перестал спешить: аналитики отмечают, что люди держат телефоны дольше, чем предполагалось, всё чаще смотрят на восстановленные аппараты и выбирают модели подороже — чтобы хватило на подольше. Массовый сегмент от этого страдает сильнее всего, а верхний, как ни странно, держится. Старший аналитик Counterpoint Шилпи Джайн описывает это так: рынок входит в «более избирательную фазу», и меняется не только стратегия производителей, но и поведение покупателя. Предыдущий квартал, кстати, был ровно таким же: во втором квартале поставки уже падали на 11% год к году и тоже стали минимумом за много лет, а Samsung тогда вернула себе первое место. То есть это не разовый провал, а второй акт одной истории.
Кто выиграл, а кто просел
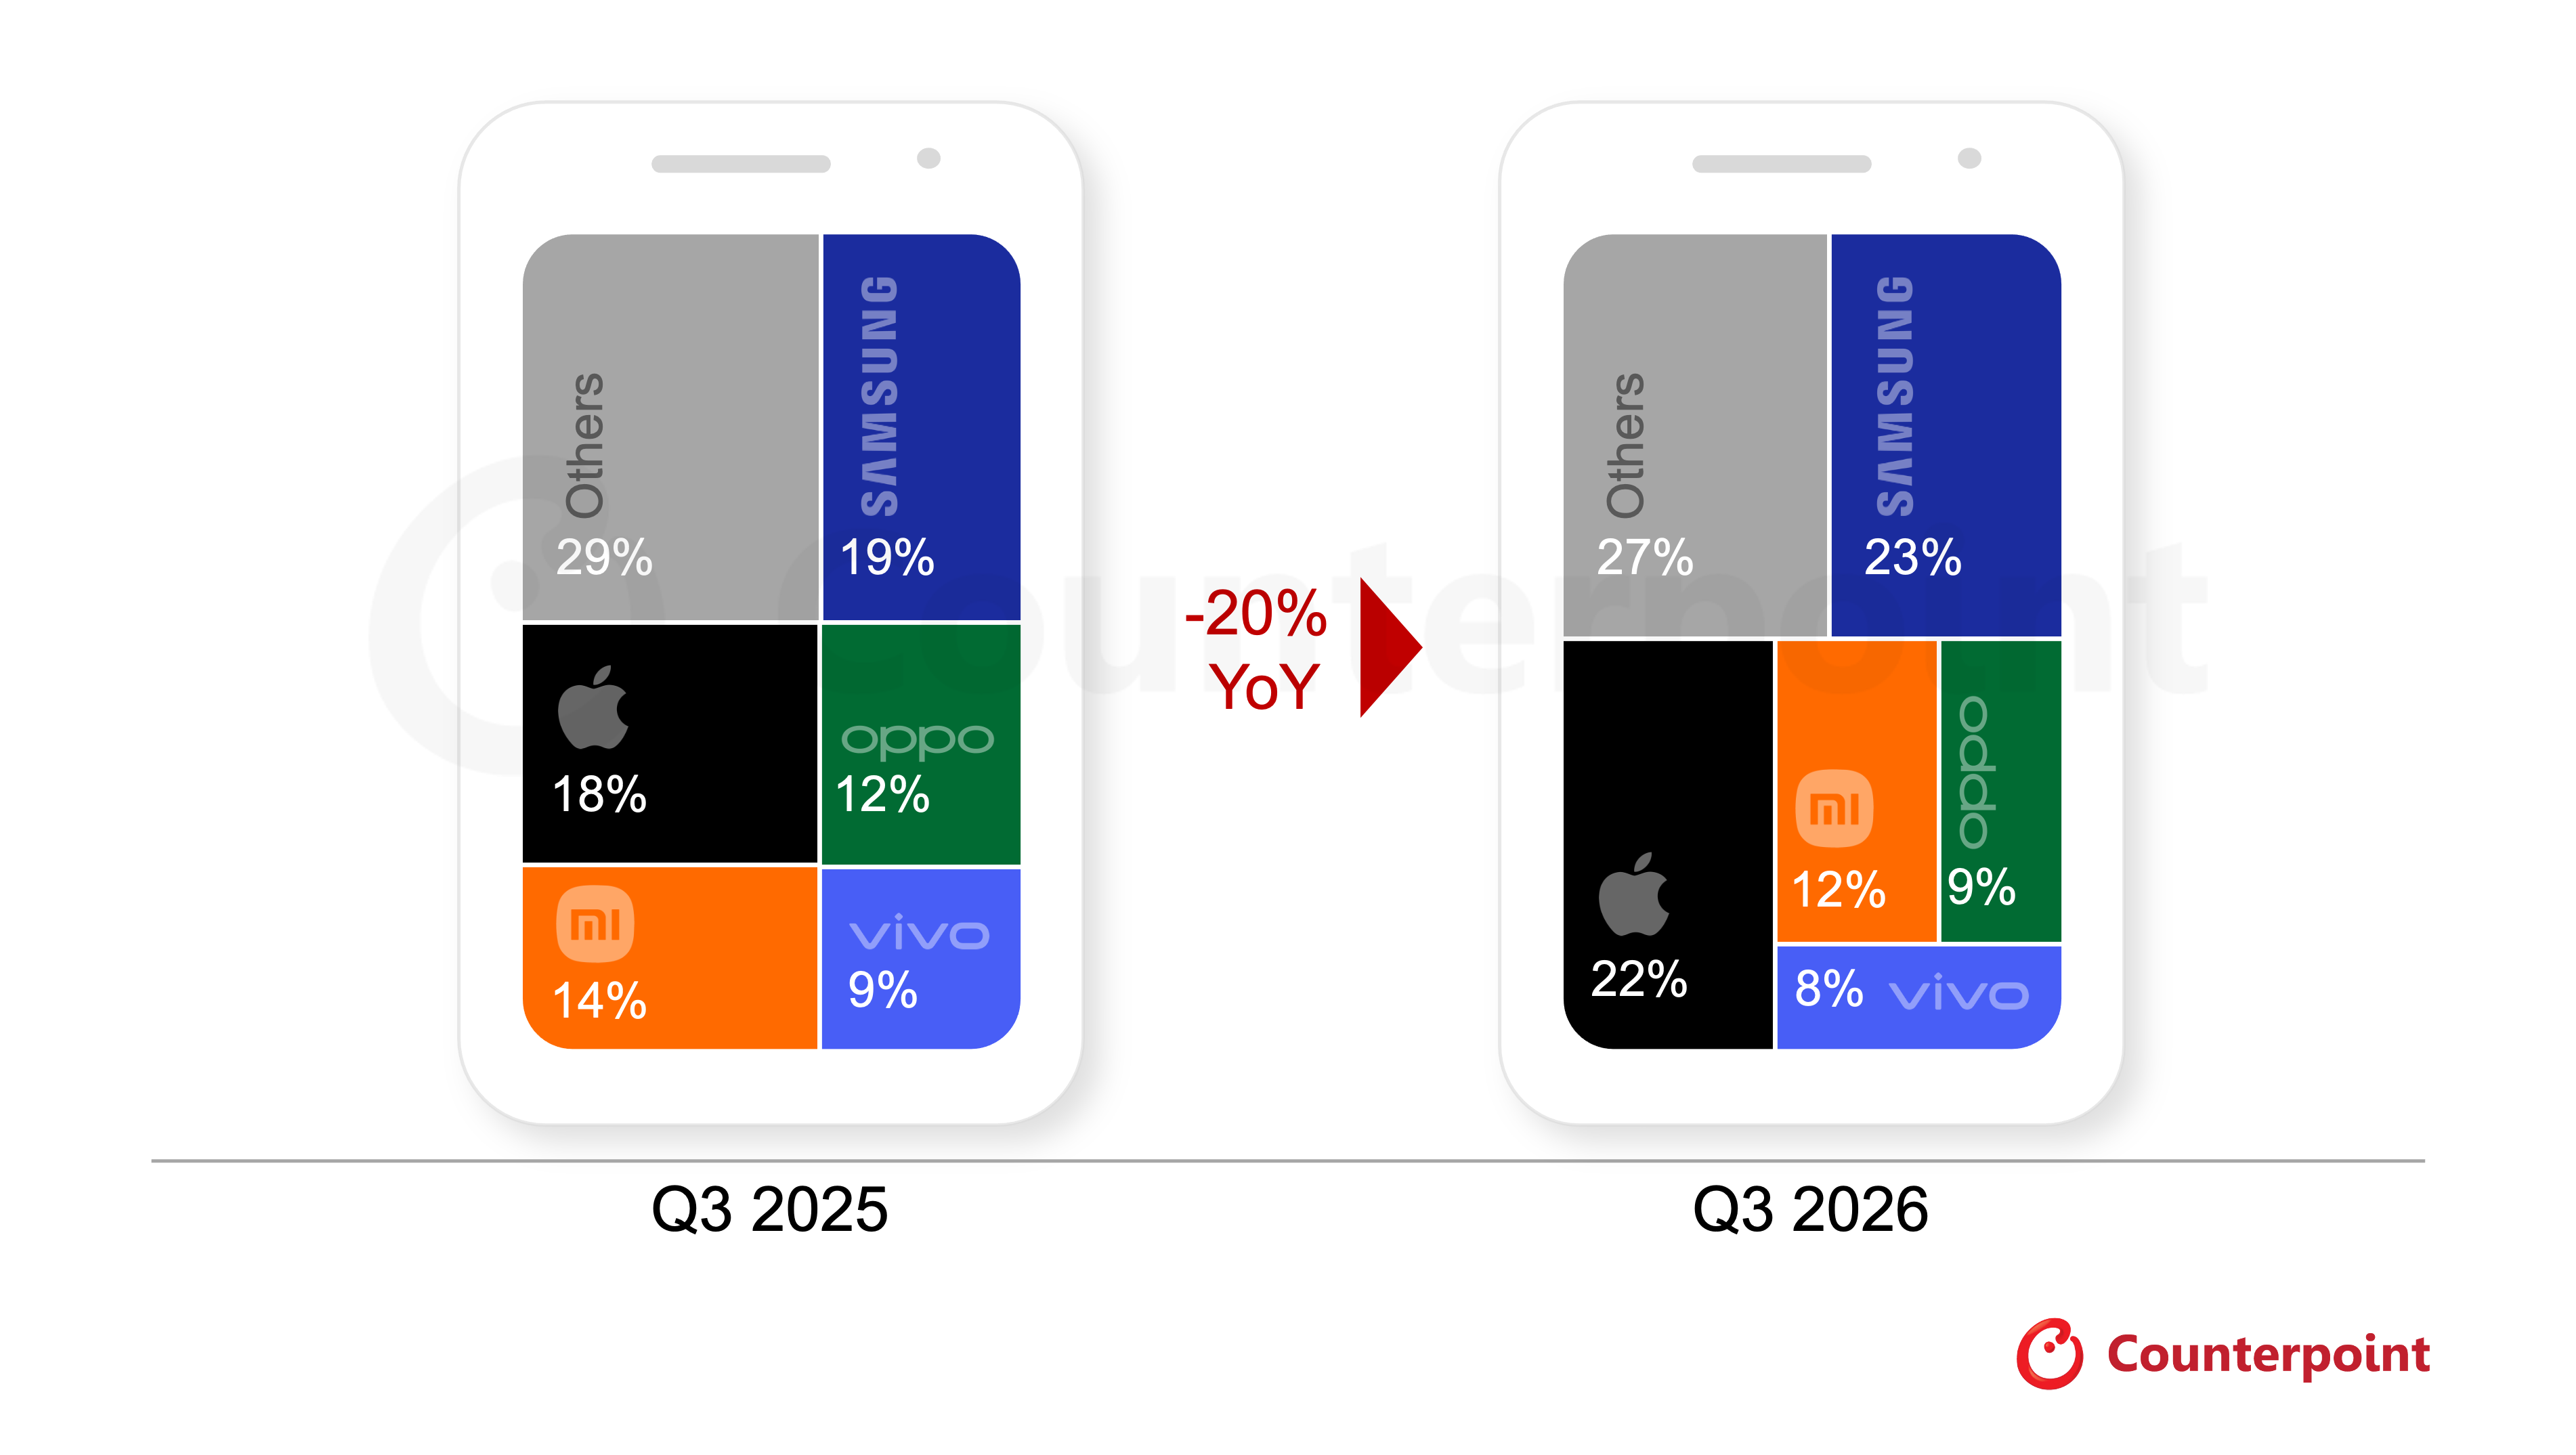
Топ-5 по итогам квартала выглядит так: Samsung — 23%, Apple — 22%, Xiaomi — 12%, OPPO — 9%, vivo — 8%. Но за одинаковыми цифрами стоят очень разные истории. Samsung лидирует, хотя её поставки тоже просели на 3%: компания делала ставку на дорогие устройства, вовремя получила компоненты и получила лучший прирост доли среди крупных производителей. Стабильные поставки деталей позволили ей удержать среднюю серию A на развивающихся рынках — ровно там, откуда часть китайских брендов отступила. Apple же впервые в истории третьих кварталов перевалила за 20% и поставила рекорд доли — при том, что поставки у неё упали.
Доли рынка в третьем квартале 2026 года
Предварительные данные Counterpoint Research: OPPO здесь включает OnePlus и realme, доля Xiaomi уточнена с 10% до 12%, проценты не складываются в 100 из-за округления.
| Бренд | Доля | Что за этим стоит |
|---|---|---|
| Samsung | 23% | поставки −3% год к году, лучший прирост доли среди крупных брендов |
| Apple | 22% | рекорд для третьего квартала, поставки ниже прошлогодних |
| Xiaomi | 12% | поставки −30% и больше, сокращение по собственному решению |
| OPPO | 9% | поставки −20% и больше, портфели OPPO, realme и OnePlus сводят воедино |
| vivo | 8% | поставки −20% и больше, ставка на Индию и Китай |
Почему Apple поставила рекорд в падающем рынке
Потому что падение считается от прошлогодней базы, а она была выше. Год назад Apple выводила на рынок всю линейку iPhone 17 сразу, и канал получил много устройств в первый месяц. Сейчас базового iPhone 18 нет, и стартовый объём поставок оказался меньше. При этом камера, как говорится, взяла своё: iPhone 18 Pro стартовали лучше предшественников, особенно в Китае и в Индии, а iPhone 17 продолжали продаваться по инерции. Цены Apple тоже подняла — но эффект пришёлся только на последние недели квартала.
Почему Xiaomi упала сильнее всех
Формально Xiaomi — главный неудачник квартала: поставки вниз больше чем на 30%, доля сократилась. Но это отступление по расчёту, а не по слабости. Компания сама свернула инвестиции в дешёвые модели и во второстепенные зарубежные рынки, подняла среднюю цену и прижала планы по отгрузкам — чтобы не продавать в минус, пока память стоит столько. Ставка сделана на средний и верхний сегменты: серия Xiaomi 18 и складные модели получили хорошие отзывы, а собственный чип XRING O3 добавил аргументов в дорогом сегменте. У OPPO и vivo просадка тоже больше 20%: обе марки подняли цены на бюджетные и средние линейки, а OPPO вдобавок свела воедино портфели OPPO, realme и OnePlus, чтобы убрать пересечения и сэкономить. У vivo основная ставка — Индия и Китай, но подорожание выбило часть бюджетных моделей из привычных ценовых диапазонов, а нехватка компонентов добила поставки.
Что это значит для покупателя
Ровно то, что написано на ценнике. Телефоны дорожают не когда-нибудь, а уже: с начала года цены в рознице выросли примерно на 20%, и производители прямо говорят, что перекладывают подорожавшие компоненты. Средняя цена аппарата уезжает вверх, а дешёвые модели уходят из привычных диапазонов — у vivo бюджетные варианты просто выбило из их ценовых ниш. Отсюда два следствия: люди дольше сидят на старых телефонах, и рынок восстановленных устройств получает вторую жизнь. Если смотреть на это спокойно, выгода есть только у двух категорий — тех, кто продаёт дорогие телефоны, и тех, кто перепродаёт недорогие.
Что будет дальше
Counterpoint не ждёт скорого разворота: пока цены на компоненты высокие, производители будут думать о прибыли, а не о количестве проданных единиц. Сокращение выпуска, чистка линеек и упор на дорогие аппараты, по прогнозу аналитиков, продолжится, а дешёвый сегмент будет получать давление с двух сторон — от цен и от доступности компонентов. IDC смотрит на год ещё мрачнее: она прогнозирует рекордное сокращение поставок почти на 17%, а среднюю цену аппарата — под 600 долларов. Для массового рынка это означает простую вещь: тот же самый телефон в следующем году будет стоить заметно дороже, и выбирать придётся аккуратнее — или дольше. Главный сдвиг квартала не в цифрах, а в логике: индустрия окончательно переключилась с борьбы за долю рынка на борьбу за прибыль, и покупатель в этой формуле — переменная, а не константа.